







 |
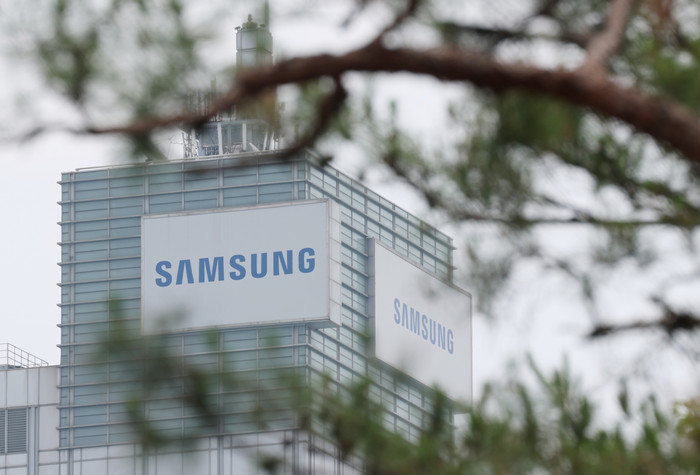
| ▲금융정보업체 에프앤가이드에 따르면 삼성전자의 올 3분기 영업이익 컨센서스(증권사 전망치 평균)는 110조2803억원으로 집계됐다. 전년 동기(12조1661억원) 대비 806% 폭증한 수치다. 사진은 이날 경기 수원시 영통구 삼성전자 본사의 모습./사진=뉴스1 |
[프레스뉴스] 류현주 기자= 삼성전자와 SK하이닉스의 3분기 영업이익이 190조원에 육박할 전망이다. 메모리 가격 상승과 AI용 고대역폭메모리(HBM) 수요가 실적을 끌어올린 것으로 풀이된다.
1일 에프앤가이드에 따르면 삼성전자의 3분기 영업이익 컨센서스는 110조2803억원이다. SK하이닉스는 78조577억원으로 추정된다. 두 회사 합계는 188조3380억원이다. 삼성전자는 분기 영업이익 100조원 돌파가 예상된다.
증권사별 두 반도체 기업의 실적 전망에는 차이가 있다. DS투자증권은 삼성전자 영업이익을 104조원, SK하이닉스를 70조원으로 예상했다. 환율 하락을 반영한 수치다. 목표주가는 삼성전자 53만원을 유지했다. SK하이닉스는 310만원에서 264만원으로 낮췄다.
반면 목표주가를 올린 증권사도 있다. 미래에셋증권은 삼성전자 목표주가를 40만원으로 높였다. SK하이닉스는 310만원을 제시했다. 유안타증권은 삼성전자 목표주가를 63만원으로 올렸다. DB증권은 SK하이닉스 목표주가를 230만원으로 상향했다.
실적의 변수는 환율이다. 원·달러 환율 하락은 수출기업의 원화 환산 실적에 부담으로 작용한다. DS투자증권은 환율 하락을 3분기 실적 눈높이가 낮아진 주요 원인으로 봤다. 삼성전자는 모바일과 가전 부문의 비용도 부담이다. SK하이닉스는 HBM 세대 전환 과정의 출하 믹스와 매출 인식 시점이 변수다.
HBM4 경쟁력도 중요하다. 삼성전자는 HBM 경쟁력 회복 여부가 관건이다. SK하이닉스는 HBM4 매출 확대와 메모리 가격 흐름이 핵심이다. 여기에 빅테크의 AI 투자 속도와 메모리 공급 부족 지속 여부가 향후 실적을 좌우할 전망이다.
[저작권자ⓒ 프레스뉴스. 무단전재-재배포 금지]


댓글 0
RELATED ARTICLES
사회
프레스뉴스 / 26.10.02
문화
프레스뉴스 / 26.10.02

경기남부
추미애 지사, “일자리·주거 따로 놀아…물량 넘어 삶의 질까지 함께 설계해야”
강보선 / 26.10.02
국회
프레스뉴스 / 26.10.02
사회
구미교육지원청, 2027년도 예산안 편성 사전설명회 개최
프레스뉴스 / 26.10.02
사회
전남광주통합특별시, 첫 정기인사…544명 승진‧전보 단행
프레스뉴스 / 26.10.02
경제일반
이상일 용인특례시장, 함평군 대표단과 SK하이닉스 용인 반도체클러스터 현장 찾아 ...
프레스뉴스 / 26.10.02